Náležitosti faktury 2026: plátce i neplátce DPH
Co musí obsahovat faktura od neplátce a od plátce DPH. Přehled povinných údajů, vzory obou faktur ke stažení a nejčastější chyby, kvůli kterým se faktura vrací.
Faktura je doklad, podle kterého ti klient platí a podle kterého si ty i on vedete účetnictví. Když na ní chybí povinný údaj, klient ji může vrátit a platba se zdrží. Chyby v daňovém dokladu mohou zkomplikovat prokazování nároku na odpočet DPH.
Co na fakturu uvést a co vyžaduje zákon
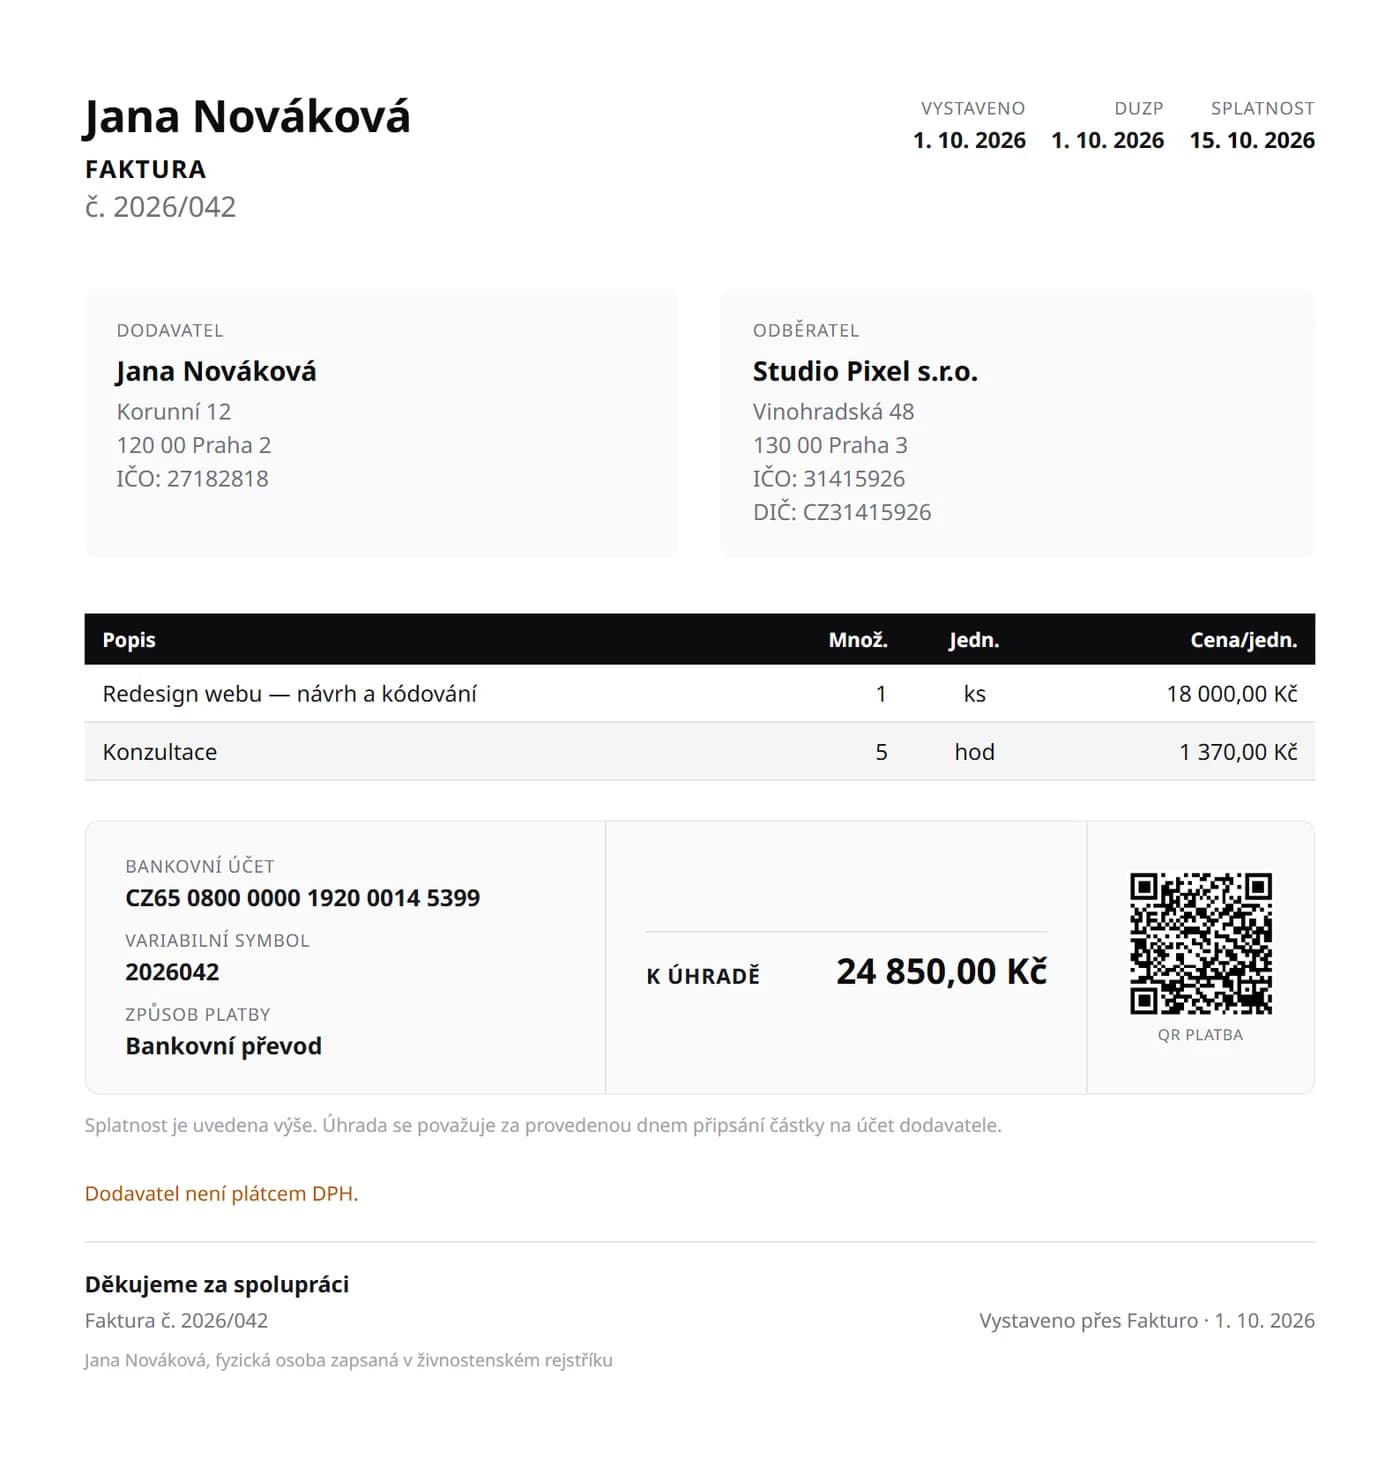
- Dodavatel – jméno nebo obchodní firma, adresa sídla nebo místa podnikání a IČO
- Odběratel – stejné údaje o tom, komu fakturuješ
- Číslo faktury – jedinečné a nejlépe průběžné, například 20260012 (rok a pořadí)
- Datum vystavení
- Datum splatnosti
- Předmět plnění – co přesně fakturuješ, tedy popis práce nebo zboží
- Částka k úhradě
- Způsob platby – číslo účtu a variabilní symbol
Seznam výše je praktický checklist, ne výčet povinných údajů každého dokladu. Splatnost, bankovní účet a variabilní symbol nejsou obecně povinné zákonné náležitosti faktury. Pro obchodní listiny podnikatele řeší § 435 občanského zákoníku jeho identifikaci a zápis v rejstříku nebo evidenci. Pokud jde o účetní doklad, použije se i § 11 zákona o účetnictví. Daňový doklad plátce DPH se řídí § 29 zákona o DPH. Vlastní doklad vyplníš v generátoru faktur zdarma nebo podle návodu jak vystavit fakturu online; níže je vzor pro neplátce. Přehled vystavených dokladů máš ve fakturách online.
Co navíc musí mít plátce DPH
U běžného tuzemského zdanitelného plnění, kdy plátce vystavuje řádný daňový doklad, přibývají zejména tyto údaje. U záloh, osvobozených plnění a přenesení daňové povinnosti se rozsah může lišit podle § 29 zákona o DPH:
- DIČ dodavatele a odběratele, pokud mu bylo přiděleno
- Datum uskutečnění plnění nebo přijetí úplaty, pokud se liší od data vystavení; pravidla pro DUZP závisí na druhu plnění
- Množství a jednotková cena bez DPH
- Základ daně zvlášť pro každou sazbu DPH
- Sazba DPH a výše daně v korunách
- Celková částka k úhradě
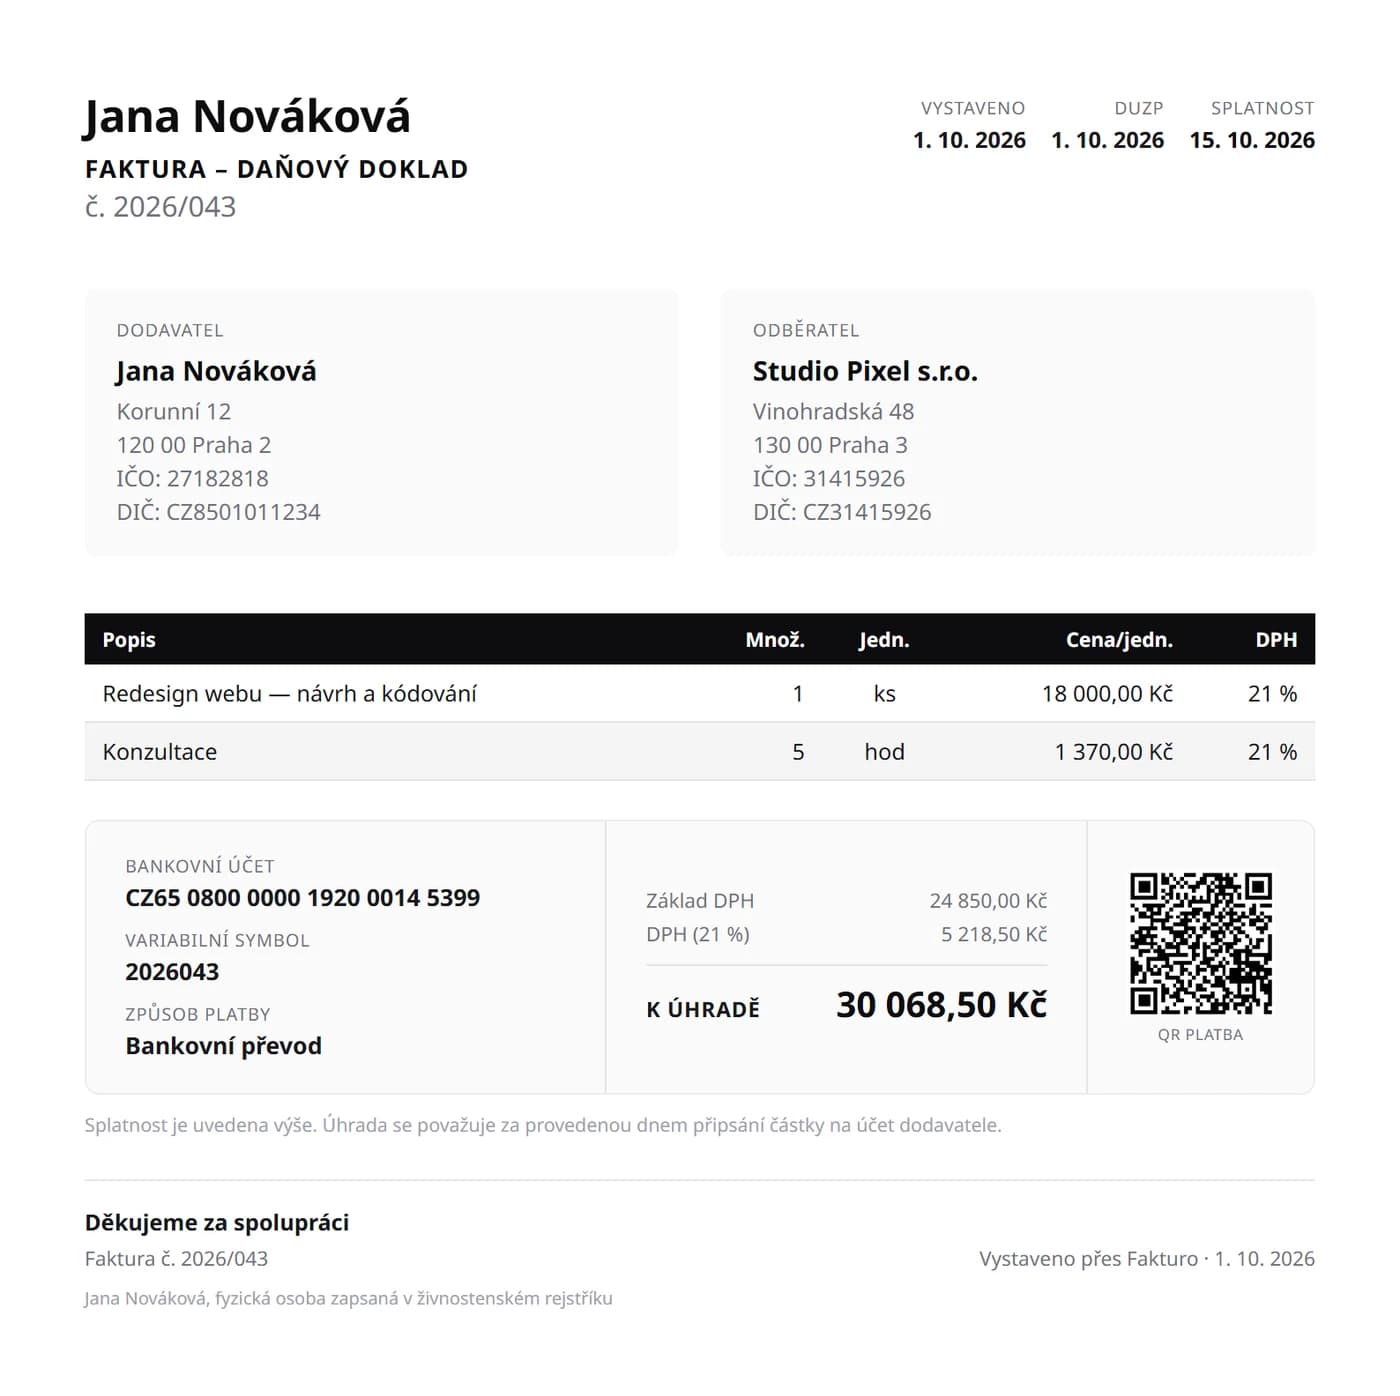
V Česku jsou od roku 2024 dvě sazby DPH: základní 21 % a snížená 12 %. Faktura s více položkami může mít obě, DPH se pak rozepisuje zvlášť pro každou sazbu. Částky si rychle ověříš v kalkulačce DPH. U běžného tuzemského plnění se daňový doklad vystavuje zpravidla do 15 dnů od vzniku povinnosti přiznat daň nebo plnění. Přesné podmínky a odlišné lhůty pro přeshraniční plnění stanoví § 28 zákona o DPH.
Zjednodušený daňový doklad
Když celková částka včetně DPH nepřesáhne 10 000 Kč, může plátce vystavit zjednodušený daňový doklad. Může vynechat označení a DIČ odběratele, jednotkovou cenu bez daně a základ daně. Rozsah ostatních údajů a výluky stanoví § 30 a § 30a zákona o DPH; samotná cena včetně daně nestačí. Typicky jde o účtenky z obchodu nebo pokladny. Další druhy daňových dokladů popisuje článek daňový doklad.
Jak poznat plátce DPH
Stav plátce DPH zkontroluj v registru DPH Finanční správy. Samotná přítomnost DIČ na faktuře plátcovství nepotvrzuje, protože DIČ má i identifikovaná osoba. Nárok na odpočet a případné ručení závisejí na dalších zákonných podmínkách.
Nejčastější chyby
- U plátce DPH chybí datum uskutečnění zdanitelného plnění
- Špatné IČO nebo neaktuální adresa odběratele
- Dvě faktury se stejným číslem
- Chybí variabilní symbol, takže se platba nespáruje s fakturou
- DPH je spočtené z celkové částky místo po jednotlivých sazbách
Časté otázky
Jaké náležitosti musí mít faktura neplátce DPH?
Záleží na druhu dokladu. Podnikatel uvádí své identifikační údaje a zápis v rejstříku nebo evidenci podle § 435 občanského zákoníku. U účetního dokladu se přidají náležitosti § 11 zákona o účetnictví. Splatnost, účet a variabilní symbol jsou praktické údaje pro platbu, nikoli obecně povinné náležitosti každé faktury. Neplátce u běžného tuzemského plnění nevyčísluje DPH.
Musí být na faktuře razítko nebo podpis?
Razítko obecně povinné není a zákon o DPH podpis na daňovém dokladu nevyžaduje. Účetní doklad ale může potřebovat podpisový záznam podle § 11 zákona o účetnictví; nemusí být vytištěný přímo na zákaznickém PDF.
Může být faktura jen v elektronické podobě?
Ano. Elektronická faktura je rovnocenná papírové, pokud s ní odběratel souhlasí. Většina firem to tak dnes chce.
Jak číslovat faktury?
Číslo musí být jedinečné a řada by měla jít průběžně za sebou. Běžné je spojení roku a pořadí, například 2026001, 2026002 a tak dál. Víc v článku číslování faktur.
Do kdy musí plátce vystavit daňový doklad?
U běžného tuzemského plnění zpravidla do 15 dnů od vzniku povinnosti přiznat daň nebo plnění. U záloh a přeshraničních plnění záleží na podmínkách § 28 zákona o DPH.
Zdroje a předpisy k tématu
- Zákon č. 235/2004 Sb., o dani z přidané hodnoty§ 28–30a: vystavování a náležitosti daňových dokladů. § 35: uchovávání dokladů.
- Zákon č. 563/1991 Sb., o účetnictví§ 11: náležitosti účetního dokladu. § 31: úschova účetních záznamů.
- Zákon č. 89/2012 Sb., občanský zákoník§ 435: identifikační údaje podnikatele na obchodních listinách.
- Finanční správa: identifikace odběratelů na účetních a daňových dokladechRozdíl mezi účetním a daňovým dokladem, identifikace zákazníka a dostatečně konkrétní popis plnění; zjednodušené doklady do 10 000 Kč.Porovnáno se zdrojem .
U předpisů zvol znění účinné pro tvoje plnění. Datum u zdroje označuje porovnání uvedených údajů, nikoli odborný daňový nebo právní posudek. Ceníky a další údaje se mohou změnit.
Článek je obecný přehled a nenahrazuje daňové ani právní poradenství. Předpisy se mění, ve své konkrétní situaci si informace ověř na webu Finanční správy nebo u účetní či daňového poradce.